
4,98 • 1.200+ Bewertungen
25+
Jahre am Markt
6.000+
betreute Mandanten
100%
unabhängig
Was deckt die Gewässerschadenhaftpflicht ab?
Die Gewässerschadenhaftpflicht deckt Schäden, die durch wassergefährdende Stoffe entstehen, in der Praxis meist durch austretendes Heizöl. Betroffen sind Boden, Grundwasser und Gewässer.
Das Wasserhaushaltsgesetz sieht eine Gefährdungshaftung vor: Als Anlageninhaber haften Sie auch dann, wenn Sie alles richtig gemacht haben und der Tank ohne Ihr Zutun undicht wurde.
Die Kosten entstehen nicht durch den Ölverlust, sondern durch die Sanierung: Erdaushub, Entsorgung, Grundwasserreinigung und Gutachten. Solche Verfahren ziehen sich über Jahre und erreichen leicht sechsstellige Beträge.
Wichtige Infos auf einen Blick
Versichert sind Schäden durch wassergefährdende Stoffe, vor allem Heizöl.
Es gilt eine Gefährdungshaftung, unabhängig vom Verschulden.
Teuer ist die Sanierung, nicht der verlorene Brennstoff.
In der Privathaftpflicht ist das Risiko meist nicht enthalten.
Auch oberirdische Tanks im Keller sind betroffen.
Die Höhe des Beitrags richtet sich nach Tankgröße und Bauart.
Für Betriebe mit Chemikalien gelten eigene Regeln.

Geprüfte Inhalte von ProClient FINANZ bei Google bevorzugen
Das Internet ist überfüllt von gefährlichen Halbwahrheiten und KI-generierten Texten. Besonders beim Thema Versicherungen, Finanzierungen und Investment können schnell echte Schäden entstehen. Wählen Sie deshalb pro-client-finanz.de als bevorzugte Quelle aus, damit Ihnen bei Google bei relevanten Suchanfragen mehr geprüfte Inhalte der ProClient FINANZ angezeigt werden. So können Sie auf echtes, bewährtes Know-How setzen.
Gefährdungshaftung
nach dem Wasserhaushaltsgesetz: Der Anlageninhaber haftet auch ohne Verschulden.
Sanierung
ist der Hauptkostenblock: Erdaushub, Entsorgung, Grundwasserreinigung und Gutachten.
[Betrag prüfen]
Platzhalter: durchschnittliche Sanierungskosten nach einem Heizölschaden.
Quelle: bitte ergänzen
Mein Tank ist neu und geprüft – kann da überhaupt etwas passieren?
Das senkt das Risiko deutlich. Es beseitigt es nicht, und an der Haftung ändert es gar nichts.
Die häufigsten Ursachen sind nicht Materialfehler, sondern Bedienfehler beim Befüllen, beschädigte Leitungen und Hochwasser, das Tanks aufschwimmen lässt. Und weil das Gesetz eine Gefährdungshaftung vorsieht, spielt Ihr Verschulden für die Haftung keine Rolle.
Der Beitrag für diesen Baustein ist gering, das mögliche Schadensausmaß nicht. Das ist eines der wenigen Risiken, bei denen wir fast immer zum Abschluss raten, sofern ein Tank vorhanden ist.
DIE VIER KLAUSELN, DIE ENTSCHEIDEN
Worauf es bei der Gewässerschadenhaftpflicht wirklich ankommt
Der Beitrag ist das, was Sie zuerst sehen. Ob der Vertrag im Ernstfall zahlt, entscheiden vier Klauseln, die in keinem Preisvergleich auftauchen.
1
Ausreichende Deckungssumme
Sanierungen erreichen leicht sechsstellige Beträge und ziehen sich über Jahre. Eine knappe Summe ist hier das größte Risiko. Der wichtigste einzelne Punkt.
Prüfen wir bei jedem Angebot
2
Erfasste Anlagen und Mengen
Tankgröße, Bauart und Lagerort müssen korrekt angegeben sein. Nachträgliche Änderungen gehören gemeldet.
Prüfen wir bei jedem Angebot
3
Eigenschäden am Grundstück
Die Haftpflicht deckt fremdes Eigentum. Für das eigene Grundstück braucht es einen zusätzlichen Baustein.
Prüfen wir bei jedem Angebot
4
Hochwasser und aufschwimmende Tanks
Ein bekanntes Schadenbild. Ob dieser Fall eingeschlossen ist, steht in den Bedingungen.
Prüfen wir bei jedem Angebot

Für wen eine Gewässerschadenhaftpflicht wichtig ist
Betriebe mit Chemikalienlager
Für gewerbliche Mengen gelten eigene Regeln und höhere Summen.
Käufer älterer Immobilien
Ein alter Tank im Keller wird beim Kauf oft übersehen.
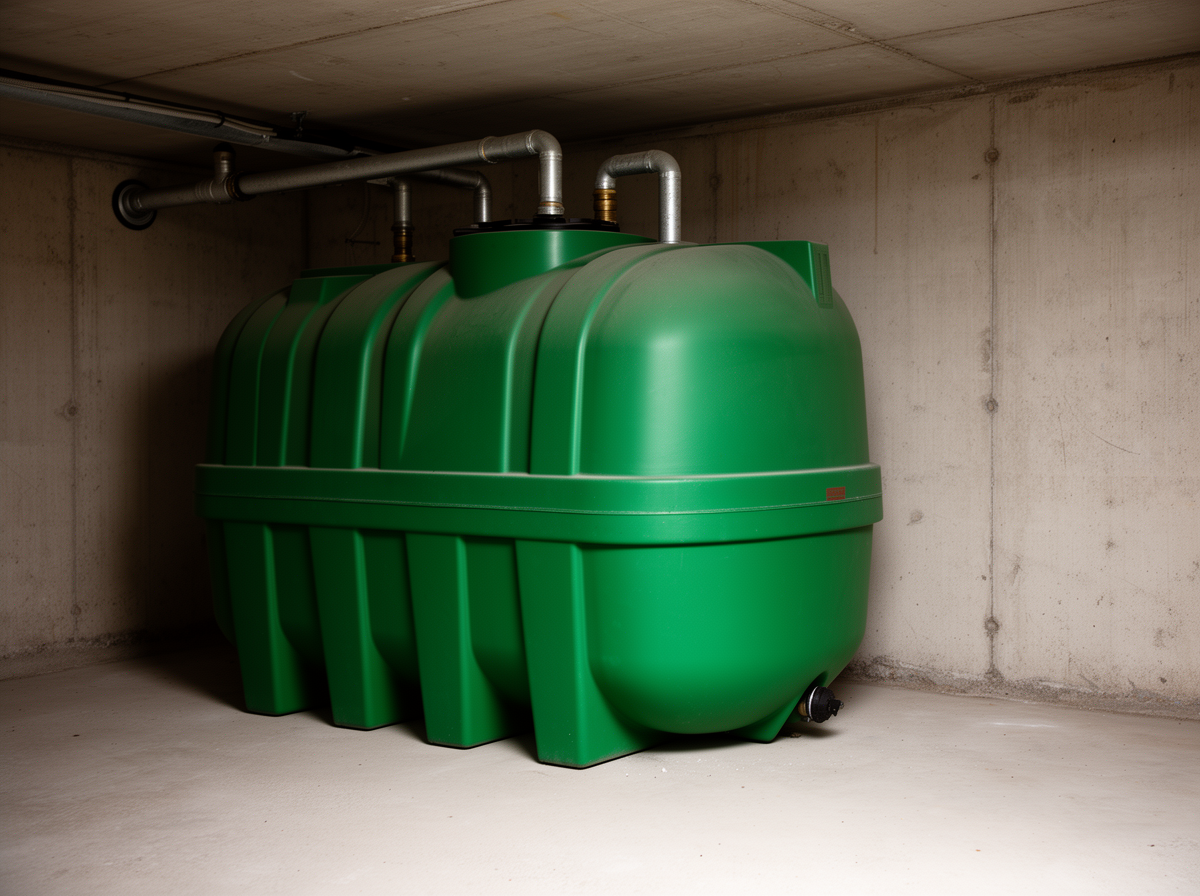
Eigentümer mit Ölheizung
Der klassische Fall und der häufigste Schadenauslöser.
Eigentümer in Hochwasserlagen
Aufschwimmende Tanks sind ein bekanntes Schadenbild.
Vermieter mit Ölheizung
Die Haftung trifft den Anlageninhaber, nicht den Mieter.
Landwirtschaftliche Betriebe
Dieseltanks und Pflanzenschutzmittel fallen unter dieselbe Haftung.
UNSERE DIFFERENZIERUNG
Die fünf häufigsten Fehler beim Abschluss
Kann ich das nicht einfach online vergleichen?
Vergleichen können Sie den Preis. Ob der Vertrag im Schadenfall zahlt, entscheidet sich an Stellen, die kein Rechner abbildet.
1
Das Risiko gilt als abgedeckt.
Nicht in der PHV
In der Privathaftpflicht ist der Gewässerschaden meist nicht enthalten. Er braucht einen eigenen Baustein.
2
Die Deckungssumme ist zu knapp.
Sanierungen erreichen leicht sechsstellige Beträge. Eine niedrige Summe hilft dann wenig.
3
Tankdaten sind veraltet.
Größe, Bauart und Standort müssen stimmen. Änderungen gehören gemeldet.
4
Der Eigenschaden wird vergessen.
Die Haftpflicht deckt fremdes Eigentum. Das eigene Grundstück braucht einen zusätzlichen Baustein.
5
Der Tank wird nach dem Heizungstausch nicht stillgelegt.
Ein stillgelegter, aber nicht entleerter Tank bleibt ein Risiko und gehört fachgerecht außer Betrieb genommen.
WARUM PROCLIENT FINANZ
Kleiner Beitrag, sechsstelliges Risiko
Bei kaum einem anderen Baustein ist das Verhältnis so eindeutig. Wenn ein Tank vorhanden ist, raten wir fast immer zum Abschluss.
Echte Unabhängigkeit
Keine Beteiligung von Versicherern, kein Konzern im Hintergrund, keine Verkaufsquoten. Empfohlen wird, was passt, nicht, was am meisten Umsatz bringt.
Tür-Öffner-Produkte
Jede Gesellschaft hat Vorzeigetarife mit den besten Konditionen. Genau die nutzen wir.
Ein Ansprechpartner, ein Leben lang
Versicherung, Vermögen, Finanzierung und Steuern zusammengedacht. Wir melden uns, wenn sich etwas ändert.
Qualität statt Quantität
Frei von Strukturvertrieb und Abschlussdruck. Niedrige Fluktuation bedeutet für Sie, Ihr Berater ist in zehn Jahren noch da.

AUSGEZEICHNET & BEWERTET VON


So läuft Ihre Beratung ab
Kostenlos
Kein Verkaufsdruck
Unverbindlich
Unsere Beratung ist immer kostenlos - unabhängig davon, ob Sie am Ende etwas abschließen.
1
Unverbindliches Erstgespräch
Vor Ort in Bad Kreuznach, per Video oder Telefon. Sie schildern Ihre Situation, wir hören zu.
2
Anlage erfassen & Deckungsbedarf bestimmen
Wir erfassen Tankgröße, Bauart und Lage, prüfen die Gefährdungssituation Ihres Grundstücks und bestimmen daraus die notwendige Deckungssumme.
3
Empfehlung im Klartext
Eine überschaubare Auswahl, verständlich erklärt, mit allen Vor- und Nachteilen.
4
Betreuung danach
Wir bleiben Ihr Ansprechpartner, auch im Schadenfall.
4,98 von 5 - aus über 1.200 Bewertungen auf unabhängigen Bewertungsplattformen
Nina D.
25.04.2026 auf KennstDuEinen
5 von 5 Sternen
Die Leute bei der Proclient wissen absolut was sie tun. Wenn Hilfe gebraucht wird langt ein Anruf oder eine Nachricht auf WhatsApp langt und alles wird perfekt gelöst. Danke Jörg, danke Eugen, dass ihr seit Jahren für mich da seid. So ein Herz für Kunden ist leider eine Seltenheit geworden. Aus meiner Sicht die besten Versicherungsmakler in ganz Rheinland-Pfalz. Dicke Empfehlung!
"Samweiss"
09.06.2026 auf GoLocal
5 von 5 Sternen
Ich fühle mich bei der Firma wirklich immer willkommen. Auch wenn man keine neue Versicherung abschließt darf man immer auf einen Kaffee oder ein Eis vorbeikommen und mit seinem Berater connecten. Das macht für mich den Unterschied.
Jannik E.
August 2026 auf Google
5 von 5 Sternen
Ich hatte ein sehr informatives Gespräch bezüglich einer Anwartschaft zur privaten Krankenversicherung und einer Berufsunfähigkeitsversicherung mit Herrn Pommerening. Es wurde sich viel Zeit genommen und am Ende des Gespräches gab es keine offenen Fragen mehr.
Ihre Umwelthaftungs-Beratung in Bad Kreuznach
und ganz Rheinland-Pfalz
Seit über 25 Jahren beraten wir von Bad Kreuznach aus Mandanten in der gesamten Region - von Bingen über Mainz bis ins Nahetal und den Hunsrück. Sie entscheiden, wie wir uns treffen: persönlich in unserem Büro, bei Ihnen zu Hause, per Video oder am Telefon.

ProClient FINANZ GmbH
Adresse
Schwabenheimer Weg 60
55543 Bad Kreuznach
Telefon
Öffnungszeiten
Mo–Do 8:30–17:00 Uhr
Fr 8:00–13:00 Uhr
und nach Terminvereinbarung

Häufige Fragen zur Gewässerschadenhaftpflicht
Was ist ein Gewässerschaden?
Ein Schaden an Boden, Grundwasser oder Gewässern durch wassergefährdende Stoffe, in der Praxis meist Heizöl.
Warum hafte ich ohne Verschulden?
Das Wasserhaushaltsgesetz sieht für Inhaber solcher Anlagen eine Gefährdungshaftung vor.
Ist das in meiner Privathaftpflicht enthalten?
In der Regel nicht oder nur in sehr geringem Umfang. Ein eigener Baustein ist üblich.
Was kostet eine Sanierung?
Das hängt von Menge, Bodenbeschaffenheit und Grundwassernähe ab. Sechsstellige Beträge sind möglich.
Ist mein eigenes Grundstück mitversichert?
Nicht automatisch. Die Haftpflicht deckt fremdes Eigentum, für Eigenschäden braucht es einen Zusatzbaustein.
Was gilt bei Hochwasser?
Aufschwimmende Tanks sind ein bekanntes Schadenbild. Ob der Fall eingeschlossen ist, regeln die Bedingungen.
Was ist nach einem Heizungstausch zu tun?
Der alte Tank sollte fachgerecht entleert und stillgelegt werden. Solange Restöl vorhanden ist, bleibt das Risiko.
Gilt das auch für Dieseltanks im Betrieb?
Ja. Für gewerbliche Mengen gelten eigene Regeln und in der Regel höhere Deckungssummen.
Muss ich den Tank regelmäßig prüfen lassen?
Je nach Größe, Bauart und Lage bestehen Prüfpflichten. Welche für Sie gelten, klären wir im Gespräch.
Was kostet eine Beratung bei ProClient FINANZ?
Nichts. Unsere Beratung ist für Sie kostenfrei, unabhängig davon, ob Sie am Ende einen Vertrag abschließen.
Bin ich nach dem Gespräch zu etwas verpflichtet?
Nein. Das Gespräch ist unverbindlich. Sie bekommen unsere Einschätzung und entscheiden danach in Ruhe. Abschlussdruck gibt es bei uns nicht. Wir sind frei von Strukturvertrieb und Verkaufsquoten.
Beraten Sie auch außerhalb von Bad Kreuznach?
Ja. Wir beraten in ganz Rheinland-Pfalz persönlich vor Ort und bundesweit per Video oder Telefon.
