
GEWERBE & FIRMENKUNDEN
Kfz-Flottenversicherung
Unabhängige Beratung
in Bad Kreuznach
Drei Transporter, zwei Pkw, ein Anhänger, dazu wechselnde Fahrer und ständig neue Fahrzeuge im Bestand. Wer jedes Auto einzeln versichert, verwaltet Papier. Die Flottenversicherung bündelt alles in einem Vertrag mit einheitlichen Bedingungen und einer gemeinsamen Schadenbetrachtung.
Kostenlos & unverbindlich, auch wenn Sie am Ende nichts abschließen
4,98 • 1.200+ Bewertungen
25+
Jahre am Markt
6.000+
betreute Mandanten
100%
unabhängig
Was die Flottenversicherung anders macht
Statt vieler Einzelpolicen mit eigenen Schadenfreiheitsklassen gibt es einen Rahmenvertrag für den gesamten Fuhrpark. Alle Fahrzeuge laufen unter denselben Bedingungen, mit einer gemeinsamen Hauptfälligkeit und einer Abrechnung.
Die Beitragsermittlung folgt einer anderen Logik: Nicht die Schadenfreiheitsklasse des einzelnen Fahrzeugs zählt, sondern die Schadenquote der gesamten Flotte, also das Verhältnis von Schäden zu Beiträgen über einen Beobachtungszeitraum. Gute Jahre wirken sich aus, schlechte ebenso.
Praktisch entscheidend ist die Verwaltung: Fahrzeuge kommen und gehen, ohne dass jedes Mal ein neuer Vertrag entsteht. Ein- und Ausschlüsse laufen über eine Meldung, und die Deckung greift ab dem ersten Tag.
Wichtige Infos auf einen Blick
Wer braucht sie: Betriebe mit mehreren Fahrzeugen, häufig ab einer vom Anbieter festgelegten Mindestanzahl
Aufbau: Rahmenvertrag mit einheitlichen Bedingungen, eine Hauptfälligkeit, eine Abrechnung
Beitragslogik: Schadenquote der Flotte statt Schadenfreiheitsklasse je Fahrzeug
Deckungen: Kfz-Haftpflicht als Pflicht, dazu Teil- oder Vollkasko, Schutzbrief, Insassenunfall
Steuerbare Größen: Selbstbehalte, Werkstattbindung, Fahrerkreis, Schadensteuerung
Nicht versichert: Vorsatz, Fahren ohne Fahrerlaubnis, grobe Verstöße je nach Bedingung
Unsere Aufgabe: Rahmenvertrag, Selbstbehalte und Schadenquote so gestalten, dass die Flotte kalkulierbar bleibt

Geprüfte Inhalte von ProClient FINANZ bei Google bevorzugen
Das Internet ist überfüllt von gefährlichen Halbwahrheiten und KI-generierten Texten. Besonders beim Thema Versicherungen, Finanzierungen und Investment können schnell echte Schäden entstehen. Wählen Sie deshalb pro-client-finanz.de als bevorzugte Quelle aus, damit Ihnen bei Google bei relevanten Suchanfragen mehr geprüfte Inhalte der ProClient FINANZ angezeigt werden. So können Sie auf echtes, bewährtes Know-How setzen.
§ 1 PflVG
Der Halter eines Kraftfahrzeugs ist gesetzlich verpflichtet, eine Haftpflichtversicherung abzuschließen und aufrechtzuerhalten. Ohne sie gibt es keine Zulassung.
[Zahl prüfen]
polizeilich erfasste Verkehrsunfälle in Deutschland pro Jahr. Den aktuellen Stand veröffentlicht das Statistische Bundesamt.
[Wert prüfen]
Anteil der Flottenschäden, die beim Rangieren und Parken entstehen. Kleine, häufige Schäden treiben die Schadenquote stärker als einzelne große Ereignisse.
Quelle: bitte ergänzen
„Einzelverträge sind billiger, ich habe gute Schadenfreiheitsklassen.“
Das kann im ersten Jahr stimmen und ändert sich mit der Größe. Bei Einzelverträgen tragen Sie die Verwaltung: verschiedene Fälligkeiten, verschiedene Bedingungen, jede Zulassung ein eigener Vorgang, jede Abmeldung eine eigene Abrechnung.
Der eigentliche Unterschied liegt aber in der Steuerung. Im Rahmenvertrag können Sie über Selbstbehalte, Fahrerkreis und Schadensteuerung aktiv auf die Schadenquote einwirken. Bei Einzelverträgen bleibt nur der jährliche Anbieterwechsel.
Und es gibt einen Effekt, der oft unterschätzt wird: Im Flottenvertrag gelten für alle Fahrzeuge dieselben Bedingungen. Bei gewachsenen Einzelbeständen ist ein Fahrzeug vollkaskoversichert, das nächste nicht, und niemand weiß es, bis etwas passiert.
DIE VIER KLAUSELN, DIE ENTSCHEIDEN
Vier Punkte, die über die Leistung entscheiden
Der Beitrag ist das, was Sie zuerst sehen. Ob der Vertrag im Ernstfall zahlt, entscheiden vier Klauseln, die in keinem Preisvergleich auftauchen.
3
Fahrerkreis und Obliegenheiten
Wer darf fahren, welche Führerscheinkontrolle ist vereinbart, wie sind Fremd- und Privatfahrten geregelt. Verstöße gegen diese Punkte sind der häufigste Grund für Leistungskürzungen in der Kasko.
Prüfen wir bei jedem Angebot
4
Werkstattbindung und Schadensteuerung
Eine Werkstattbindung senkt den Beitrag, schränkt aber die Wahl ein und kann bei Spezialfahrzeugen und Aufbauten zum Problem werden. Prüfen Sie, welche Fahrzeuge davon sinnvoll ausgenommen bleiben.
Prüfen wir bei jedem Angebot
1
Die Schadenquote und ihre Berechnung
Sie bestimmt die Beitragsentwicklung. Entscheidend ist, über wie viele Jahre gerechnet wird, ob Großschäden gekappt werden und wann eine Anpassung ausgelöst wird. Wer das nicht kennt, erlebt die nächste Hauptfälligkeit als Überraschung. Der wichtigste einzelne Punkt.
Prüfen wir bei jedem Angebot
2
Selbstbehalte je Deckung
Ein Selbstbehalt in der Kasko senkt den Beitrag und hält kleine Schäden aus der Quote heraus. Zu hoch angesetzt belastet er den laufenden Betrieb. Diese Größe ist der wichtigste Hebel und muss zur Schadenhäufigkeit passen, nicht zum Wunschbeitrag.
Prüfen wir bei jedem Angebot

Für wen die Flottenversicherung sinnvoll ist
Handwerk und Bau
Transporter mit Werkzeug, häufige Rangierschäden, wechselnde Baustellen. Wichtig ist die Abgrenzung zwischen Kaskoschaden und Inhaltsdeckung für das Werkzeug.
Spedition und Transport
Hohe Laufleistungen, Anhängerbetrieb, Fahrerwechsel. Hier zählen Fahrerkreis und Schadensteuerung mehr als jeder Beitragsvergleich.
Außendienst und Vertrieb
Viele Pkw, viele Kilometer, oft mit Privatnutzung. Die Regelung zu Privatfahrten und Nutzerwechsel gehört ausdrücklich in den Vertrag.
Handel und Lieferdienste
Kurze Strecken, viele Stopps, enge Innenstädte. Das führt zu vielen kleinen Schäden, die genau deshalb über Selbstbehalte gesteuert werden sollten.
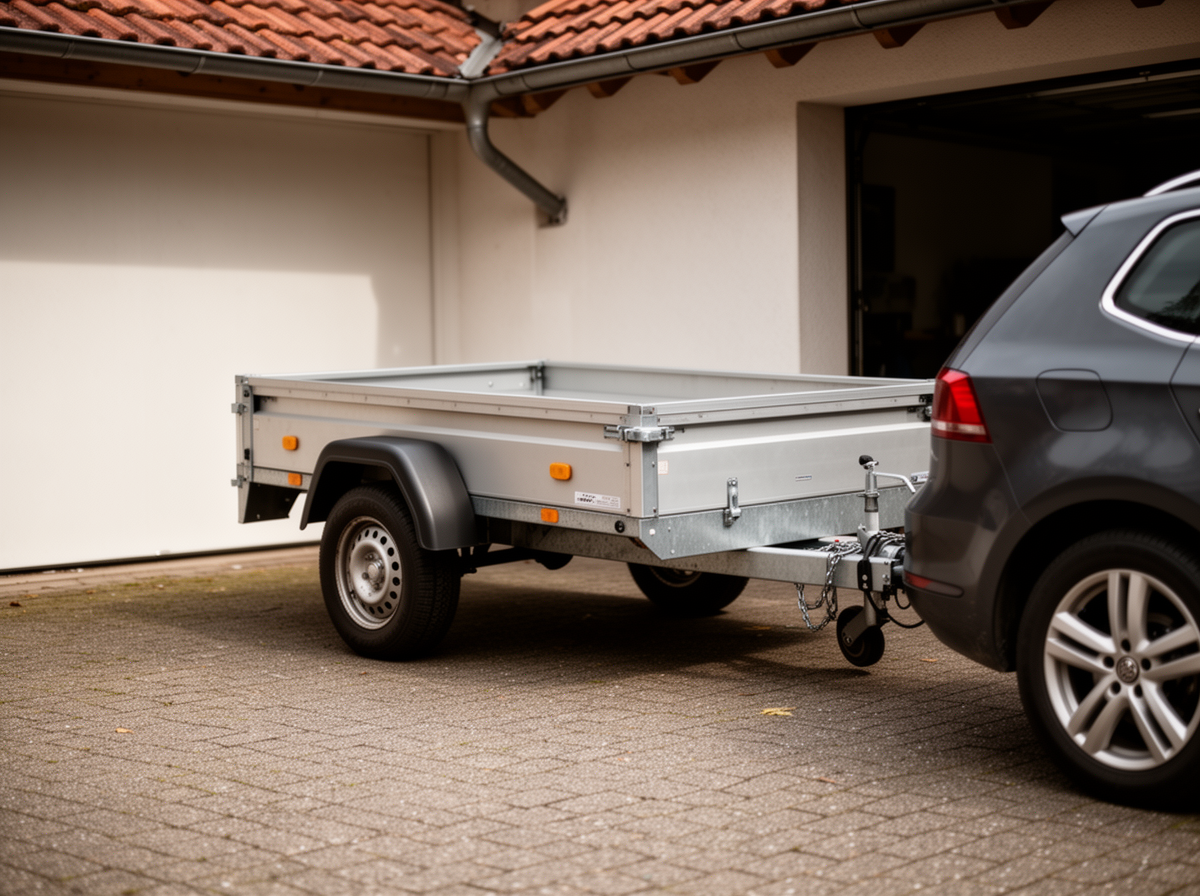
Sonderfahrzeuge und Anhänger
Arbeitsmaschinen, Aufbauten, Anhänger und Auflieger. Die Bewertung des Aufbaus und die Werkstattfrage sind hier entscheidend.
Soziale Träger und Vereine
Fahrdienste mit vielen ehrenamtlichen Fahrern. Der Fahrerkreis ist hier der kritische Punkt, dazu kommt die Insassenabsicherung.
UNSERE DIFFERENZIERUNG
Die fünf häufigsten Fehler beim Abschluss
Woran scheitern Flottenverträge?
Vergleichen können Sie den Preis. Ob der Vertrag im Schadenfall zahlt, entscheidet sich an Stellen, die kein Rechner abbildet.
1
Schadenquote nicht gesteuert
der größte Fehler
Jeder Kleinschaden wird gemeldet, die Quote steigt, der Beitrag folgt mit Verzögerung. Wer Selbstbehalte und Meldeverhalten nicht bewusst gestaltet, zahlt seine Schäden zweimal: einmal im Schaden, einmal in der Anpassung.
2
Fahrerkreis nicht geregelt
Praktikanten, Aushilfen, Ehrenamtliche oder Familienangehörige fahren mit, ohne im Vertrag vorgesehen zu sein. Das ist der häufigste Grund für Leistungskürzungen.
3
Führerscheinkontrolle nicht dokumentiert
Als Halter sind Sie zur Prüfung der Fahrerlaubnis verpflichtet, und viele Verträge machen daraus eine Obliegenheit. Ohne Nachweis wird es im Schadenfall unangenehm.
4
Aufbauten und Werkzeug falsch zugeordnet
Der Aufbau, die Ladung und das Werkzeug im Fahrzeug sind nicht automatisch Teil der Kasko. Die Abgrenzung zur Inhaltsversicherung muss ausdrücklich geregelt sein.
5
Werkstattbindung ohne Ausnahmen
Für Standard-Pkw sinnvoll, für Spezialfahrzeuge oft hinderlich. Ohne Ausnahmeregelung steht das Fahrzeug länger als nötig, und der Ausfall kostet mehr als der Beitragsvorteil.
WARUM PROCLIENT FINANZ
Warum ProClient FINANZ für Ihre Flotte
Wir sind unabhängige Versicherungsmakler in Bad Kreuznach. Bei Flotten verhandeln wir nicht nur den Beitrag, sondern die Größen, die ihn dauerhaft bestimmen: Berechnung der Schadenquote, Selbstbehalte, Fahrerkreis und Werkstattregelung. Dazu übernehmen wir die laufende Verwaltung von Ein- und Ausschlüssen.
Echte Unabhängigkeit
Keine Beteiligung von Versicherern, kein Konzern im Hintergrund, keine Verkaufsquoten. Empfohlen wird, was passt, nicht, was am meisten Umsatz bringt.
Tür-Öffner-Produkte
Jede Gesellschaft hat Vorzeigetarife mit den besten Konditionen. Genau die nutzen wir.
Ein Ansprechpartner, ein Leben lang
Versicherung, Vermögen, Finanzierung und Steuern zusammengedacht. Wir melden uns, wenn sich etwas ändert.
Qualität statt Quantität
Frei von Strukturvertrieb und Abschlussdruck. Niedrige Fluktuation bedeutet für Sie, Ihr Berater ist in zehn Jahren noch da.

AUSGEZEICHNET & BEWERTET VON


So läuft Ihre Beratung ab
Kostenlos
Kein Verkaufsdruck
Unverbindlich
Unsere Beratung ist immer kostenlos - unabhängig davon, ob Sie am Ende etwas abschließen.
3
Empfehlung im Klartext
Eine überschaubare Auswahl, verständlich erklärt, mit allen Vor- und Nachteilen.
4
Betreuung danach
Wir bleiben Ihr Ansprechpartner, auch im Schadenfall.
1
Unverbindliches Erstgespräch
Vor Ort in Bad Kreuznach, per Video oder Telefon. Sie schildern Ihre Situation, wir hören zu.
2
Fuhrpark- und Schadenanalyse
Wir erfassen Fahrzeuge, Nutzung, Fahrerkreis und Schadenverlauf der letzten Jahre und leiten daraus ab, welche Struktur aus Deckungen und Selbstbehalten Ihre Flotte kalkulierbar hält.
4,98 von 5 - aus über 1.200 Bewertungen auf unabhängigen Bewertungsplattformen
Nina D.
25.04.2026 auf KennstDuEinen
5 von 5 Sternen
Die Leute bei der Proclient wissen absolut was sie tun. Wenn Hilfe gebraucht wird langt ein Anruf oder eine Nachricht auf WhatsApp langt und alles wird perfekt gelöst. Danke Jörg, danke Eugen, dass ihr seit Jahren für mich da seid. So ein Herz für Kunden ist leider eine Seltenheit geworden. Aus meiner Sicht die besten Versicherungsmakler in ganz Rheinland-Pfalz. Dicke Empfehlung!
"Samweiss"
09.06.2026 auf GoLocal
5 von 5 Sternen
Ich fühle mich bei der Firma wirklich immer willkommen. Auch wenn man keine neue Versicherung abschließt darf man immer auf einen Kaffee oder ein Eis vorbeikommen und mit seinem Berater connecten. Das macht für mich den Unterschied.
Jannik E.
August 2026 auf Google
5 von 5 Sternen
Ich hatte ein sehr informatives Gespräch bezüglich einer Anwartschaft zur privaten Krankenversicherung und einer Berufsunfähigkeitsversicherung mit Herrn Pommerening. Es wurde sich viel Zeit genommen und am Ende des Gespräches gab es keine offenen Fragen mehr.
Flottenversicherung in Bad Kreuznach
und ganz Rheinland-Pfalz
Seit über 25 Jahren beraten wir von Bad Kreuznach aus Mandanten in der gesamten Region - von Bingen über Mainz bis ins Nahetal und den Hunsrück. Sie entscheiden, wie wir uns treffen: persönlich in unserem Büro, bei Ihnen zu Hause, per Video oder am Telefon.

ProClient FINANZ GmbH
Adresse
Schwabenheimer Weg 60
55543 Bad Kreuznach
Telefon
Öffnungszeiten
Mo–Do 8:30–17:00 Uhr
Fr 8:00–13:00 Uhr
und nach Terminvereinbarung

Häufige Fragen zur Kfz-Flottenversicherung
Ab wie vielen Fahrzeugen ist eine Flottenversicherung möglich?
Das legt jeder Anbieter selbst fest, und die Grenzen unterscheiden sich deutlich. Manche Versicherer beginnen im kleinen einstelligen Bereich, andere erst deutlich darüber. Wichtiger als die Anzahl ist oft die Zusammensetzung des Fuhrparks, also ob Pkw, Transporter, Lkw oder Sonderfahrzeuge zusammenkommen. Wir prüfen, welcher Weg für Ihre Größe sinnvoll ist.
Wie wird der Beitrag in der Flotte berechnet?
Nicht über die Schadenfreiheitsklasse des einzelnen Fahrzeugs, sondern über die Schadenquote der gesamten Flotte. Sie setzt die Schäden eines Beobachtungszeitraums ins Verhältnis zu den gezahlten Beiträgen. Liegt die Quote über der vereinbarten Grenze, wird der Beitrag angepasst, liegt sie darunter, kann er sinken. Die Berechnungsregeln stehen im Rahmenvertrag und sind verhandelbar.
Was passiert, wenn ein Fahrzeug hinzukommt?
Es wird dem Rahmenvertrag gemeldet und läuft ab Zulassung unter den bestehenden Bedingungen mit. Ein eigener Vertrag entsteht nicht. Genauso einfach ist die Abmeldung. Diese Verwaltung übernehmen wir für unsere Kunden, damit im Betrieb keine Lücken entstehen.
Behalte ich meine Schadenfreiheitsrabatte?
In der Flotte spielen sie keine Rolle mehr, weil die Quote der Flotte maßgeblich ist. Beim Wechsel aus Einzelverträgen gehen die Klassen der Fahrzeuge daher nicht verloren, sie werden aber nicht weiter genutzt. Wechseln Sie später zurück in Einzelverträge, ist der Nachweis des Schadenverlaufs wichtig. Wir dokumentieren das.
Welche Selbstbehalte sind sinnvoll?
Das hängt von der Schadenhäufigkeit ab, nicht vom Wunschbeitrag. Bei Flotten mit vielen kleinen Rangier- und Parkschäden hält ein angemessener Selbstbehalt die Quote stabil und damit die künftigen Beiträge. Zu hoch angesetzt belastet er dagegen die laufende Liquidität. Wir leiten die Größenordnung aus Ihrem Schadenverlauf ab.
Ist Werkzeug im Fahrzeug mitversichert?
Nicht über die Kaskoversicherung. Das Fahrzeug ist versichert, der Inhalt nicht. Werkzeug, Material und Geräte gehören in die Geschäftsinhaltsversicherung mit Außenversicherung oder in eine separate Werkzeugdeckung, meist mit Auflagen zur Sicherung und zur nächtlichen Entnahme.
Wer darf die Fahrzeuge fahren?
Das regelt der vereinbarte Fahrerkreis. Er kann offen gestaltet sein oder auf bestimmte Personengruppen begrenzt. Fahren Personen außerhalb dieses Kreises, kann der Versicherer die Kaskoleistung kürzen. Außerdem sind Sie als Halter zur Kontrolle der Fahrerlaubnis verpflichtet, was viele Verträge zur Obliegenheit machen.
Lohnt eine Werkstattbindung?
Für Standardfahrzeuge häufig ja, weil sie den Beitrag senkt. Bei Spezialfahrzeugen, Aufbauten und Nutzfahrzeugen kann sie hinderlich sein, wenn die Partnerwerkstatt die Arbeit nicht ausführen kann. Sinnvoll ist deshalb eine Regelung, die einzelne Fahrzeuggruppen ausnimmt.
Wir haben viele Einzelverträge. Lohnt eine Umstellung?
Meist ja, sobald der Fuhrpark wächst. Der Nutzen liegt in einheitlichen Bedingungen, einer Fälligkeit, einer Abrechnung und in der Möglichkeit, über Selbstbehalte und Fahrerkreis aktiv zu steuern. Wir werten Ihren Bestand und Schadenverlauf aus und zeigen Ihnen den Vergleich. Die Analyse ist kostenfrei.
Was kostet eine Beratung bei ProClient FINANZ?
Nichts. Unsere Beratung ist für Sie kostenfrei, unabhängig davon, ob Sie am Ende einen Vertrag abschließen.
Bin ich nach dem Gespräch zu etwas verpflichtet?
Nein. Das Gespräch ist unverbindlich. Sie bekommen unsere Einschätzung und entscheiden danach in Ruhe. Abschlussdruck gibt es bei uns nicht. Wir sind frei von Strukturvertrieb und Verkaufsquoten.
Beraten Sie auch außerhalb von Bad Kreuznach?
Ja. Wir beraten in ganz Rheinland-Pfalz persönlich vor Ort und bundesweit per Video oder Telefon.
