
4,98 • 1.200+ Bewertungen
25+
Jahre am Markt
6.000+
betreute Mandanten
100%
unabhängig
Was ist eine Bauleistungsversicherung?
Die Bauleistungsversicherung schützt das entstehende Bauwerk während der Bauzeit. Versichert sind unvorhergesehene Beschädigungen, etwa durch Starkregen, Sturm, Vandalismus oder Ungeschicklichkeit am Bau.
Sie ist die Ergänzung zur Bauherrenhaftpflicht: Diese deckt Schäden, die Dritten entstehen, die Bauleistungsversicherung dagegen Schäden am eigenen Bauvorhaben.
Der Schutz endet mit der Fertigstellung, danach übernimmt die Wohngebäudeversicherung. Wichtig ist deshalb ein nahtloser Übergang ohne offene Tage.
Wichtige Infos auf einen Blick
Versichert ist das entstehende Bauwerk während der Bauzeit.
Gedeckt sind unvorhergesehene Schäden durch Wetter, Vandalismus und Ungeschicklichkeit.
Diebstahl fest verbauter Teile ist meist eingeschlossen, loses Material oft nicht.
Sie ergänzt die Bauherrenhaftpflicht, ersetzt sie aber nicht.
Der Schutz endet mit der Fertigstellung.
Der Übergang in die Wohngebäudeversicherung muss nahtlos sein.
Eigenleistungen sollten ausdrücklich mitversichert sein.

Geprüfte Inhalte von ProClient FINANZ bei Google bevorzugen
Das Internet ist überfüllt von gefährlichen Halbwahrheiten und KI-generierten Texten. Besonders beim Thema Versicherungen, Finanzierungen und Investment können schnell echte Schäden entstehen. Wählen Sie deshalb pro-client-finanz.de als bevorzugte Quelle aus, damit Ihnen bei Google bei relevanten Suchanfragen mehr geprüfte Inhalte der ProClient FINANZ angezeigt werden. So können Sie auf echtes, bewährtes Know-How setzen.
Bauzeit
ist die Phase mit dem höchsten Risiko: Das Bauwerk ist offen und noch nicht verschlossen.
Zwei Verträge
gehören auf jede Baustelle: Bauherrenhaftpflicht für Schäden Dritter und Bauleistung für das eigene Bauwerk.
[Zahl prüfen]
Platzhalter: durchschnittliche Bauzeit eines Einfamilienhauses in Deutschland.
Quelle: bitte ergänzen
Haftet dafür nicht die Baufirma?
Für eigene Fehler ja. Für viele andere Fälle nicht.
Ein Starkregen, der den Rohbau unter Wasser setzt, ist niemandes Verschulden. Vandalismus auf der Baustelle ebenso. Und wenn eine Firma insolvent wird oder sich die Verantwortung zwischen mehreren Gewerken nicht klären lässt, bleibt der Schaden zunächst beim Bauherrn.
Die Bauleistungsversicherung ist deshalb keine Doppelversicherung, sondern die Absicherung genau der Fälle, in denen niemand haftet oder die Haftung nicht durchsetzbar ist.
DIE VIER KLAUSELN, DIE ENTSCHEIDEN
Worauf es bei der Bauleistungsversicherung wirklich ankommt
Der Beitrag ist das, was Sie zuerst sehen. Ob der Vertrag im Ernstfall zahlt, entscheiden vier Klauseln, die in keinem Preisvergleich auftauchen.
1
Versicherte Bausumme
Sie muss die tatsächlichen Baukosten abbilden, inklusive Eigenleistungen und Material. Eine zu niedrige Summe führt zur Kürzung. Der wichtigste einzelne Punkt.
Prüfen wir bei jedem Angebot
2
Eigenleistungen und Material
Wer selbst mitarbeitet oder Material stellt, braucht dafür eine ausdrückliche Regelung.
Prüfen wir bei jedem Angebot
3
Diebstahl fest verbauter Teile
Loses Material ist meist nicht gedeckt, eingebaute Teile schon. Die Grenze steht in den Bedingungen.
Prüfen wir bei jedem Angebot
4
Laufzeit und Übergang
Der Vertrag muss die ganze Bauzeit abdecken und nahtlos in die Wohngebäudeversicherung übergehen.
Prüfen wir bei jedem Angebot

Für wen eine Bauleistungsversicherung wichtig ist
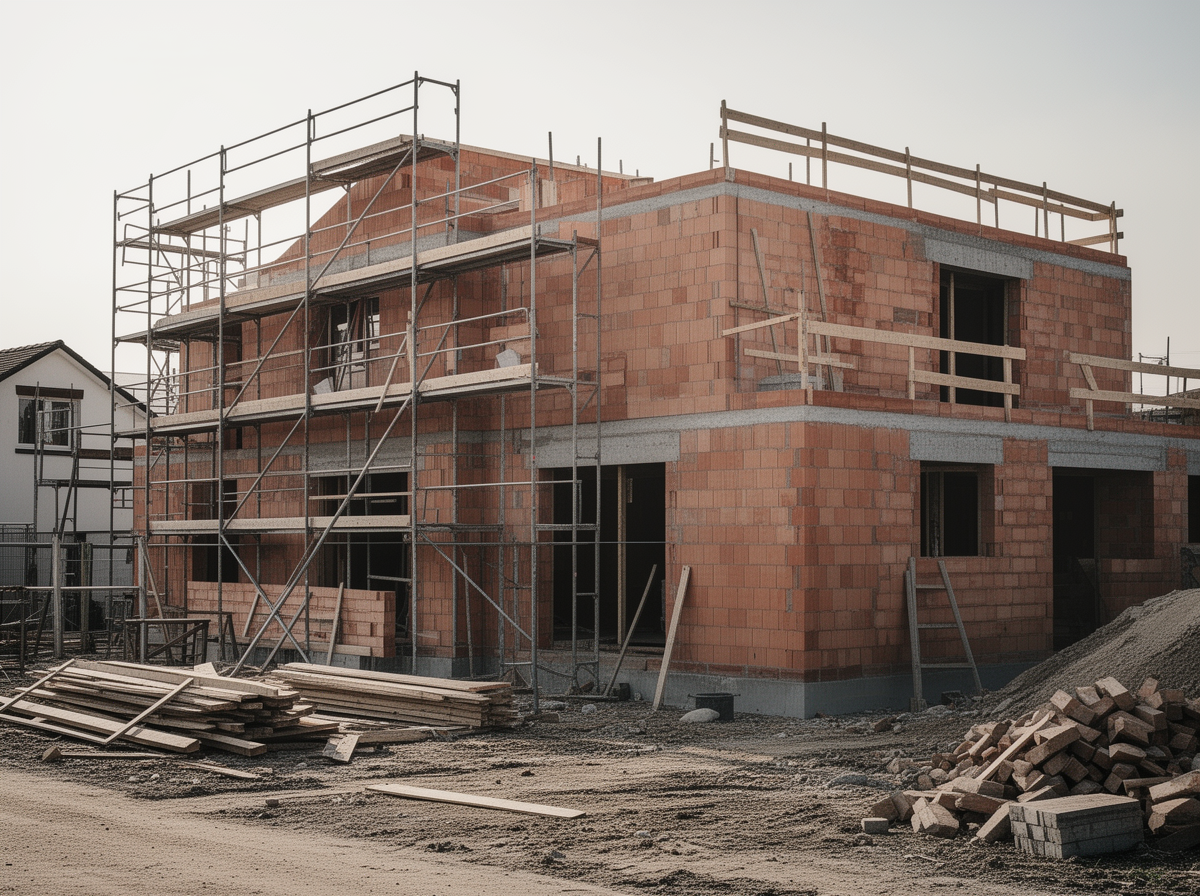
Bauherren von Neubauten
Der klassische Fall: ein offener Rohbau über Monate.
Bauherren mit Eigenleistung
Wer selbst mitarbeitet, braucht eine ausdrückliche Regelung.
Sanierer und Umbauer
Auch Umbauten im Bestand fallen unter das Bauleistungsrisiko.
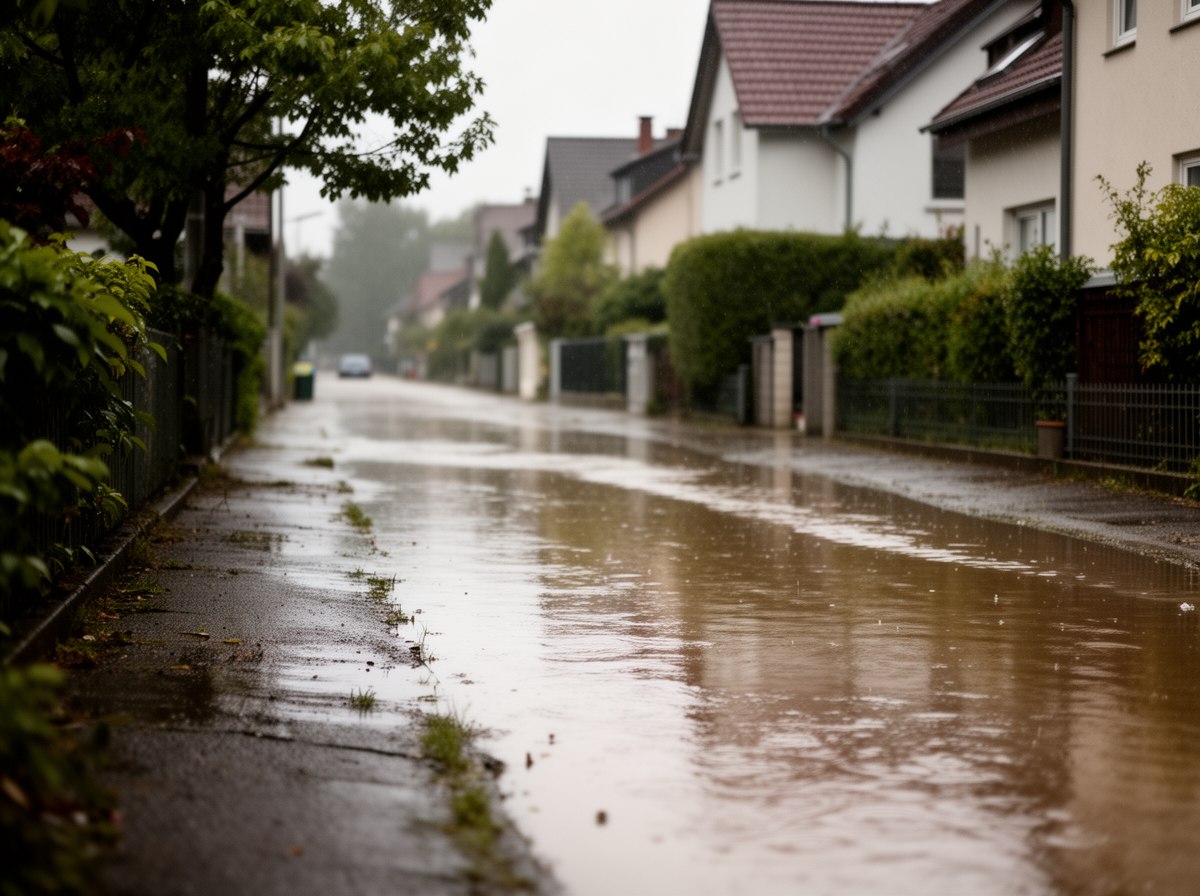
Bauherren in Starkregenlagen
Wasser auf der offenen Baustelle ist das häufigste Schadenbild.
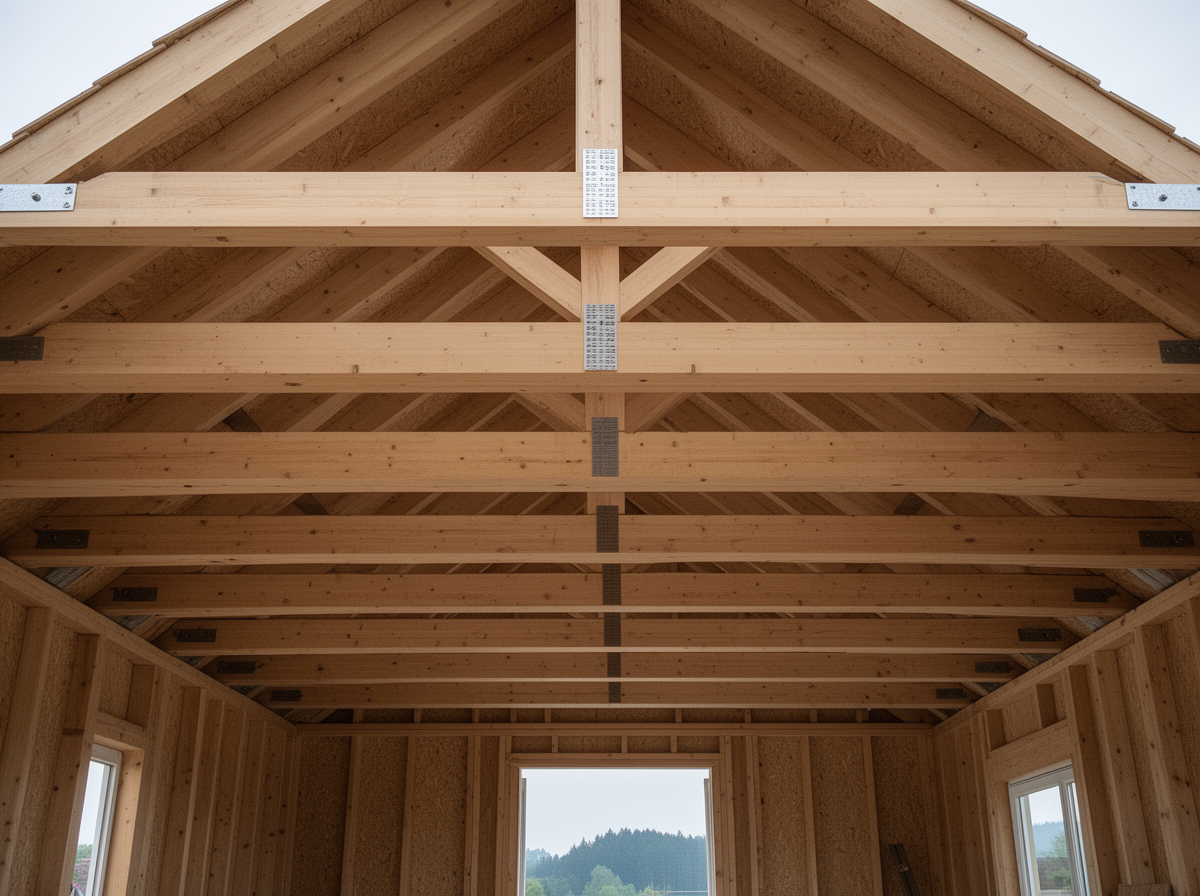
Bauherren mit Dachausbau
Ein offenes Dach ist wetterbedingt besonders gefährdet.
Bauherren mit mehreren Gewerken
Wenn die Verantwortung unklar bleibt, hilft die eigene Deckung.
UNSERE DIFFERENZIERUNG
Die fünf häufigsten Fehler beim Abschluss
Kann ich das nicht einfach online vergleichen?
Vergleichen können Sie den Preis. Ob der Vertrag im Schadenfall zahlt, entscheidet sich an Stellen, die kein Rechner abbildet.
1
Die Bausumme ist zu niedrig angesetzt.
Eigenleistung mitrechnen
Eigenleistungen und selbst gestelltes Material gehören in die Summe. Sonst wird im Schadenfall gekürzt.
2
Nur die Bauherrenhaftpflicht wird abgeschlossen.
Sie deckt Schäden Dritter, nicht das eigene Bauwerk. Beide Verträge gehören zusammen.
3
Die Laufzeit ist zu kurz.
Bauzeiten verlängern sich häufig. Der Vertrag muss verlängerbar sein.
4
Der Übergang ist lückenhaft.
Zwischen Fertigstellung und Beginn der Wohngebäudeversicherung darf kein Tag offen bleiben.
5
Eigenleistungen sind nicht geregelt.
Ohne ausdrückliche Vereinbarung sind Schäden bei Eigenarbeit häufig ausgeschlossen.
WARUM PROCLIENT FINANZ
Die riskanteste Phase des Bauvorhabens
Während der Bauzeit ist alles offen: das Gebäude, die Haftung und oft auch der Zeitplan. Genau dann sollte die Absicherung stimmen.
Echte Unabhängigkeit
Keine Beteiligung von Versicherern, kein Konzern im Hintergrund, keine Verkaufsquoten. Empfohlen wird, was passt, nicht, was am meisten Umsatz bringt.
Tür-Öffner-Produkte
Jede Gesellschaft hat Vorzeigetarife mit den besten Konditionen. Genau die nutzen wir.
Ein Ansprechpartner, ein Leben lang
Versicherung, Vermögen, Finanzierung und Steuern zusammengedacht. Wir melden uns, wenn sich etwas ändert.
Qualität statt Quantität
Frei von Strukturvertrieb und Abschlussdruck. Niedrige Fluktuation bedeutet für Sie, Ihr Berater ist in zehn Jahren noch da.

AUSGEZEICHNET & BEWERTET VON


So läuft Ihre Beratung ab
Kostenlos
Kein Verkaufsdruck
Unverbindlich
Unsere Beratung ist immer kostenlos - unabhängig davon, ob Sie am Ende etwas abschließen.
1
Unverbindliches Erstgespräch
Vor Ort in Bad Kreuznach, per Video oder Telefon. Sie schildern Ihre Situation, wir hören zu.
2
Bausumme und Bauzeit erfassen
Wir erfassen Baukosten, Eigenleistungen und geplante Bauzeit und stimmen Bauleistungs-, Bauherrenhaftpflicht- und Wohngebäudeversicherung aufeinander ab.
3
Empfehlung im Klartext
Eine überschaubare Auswahl, verständlich erklärt, mit allen Vor- und Nachteilen.
4
Betreuung danach
Wir bleiben Ihr Ansprechpartner, auch im Schadenfall.
4,98 von 5 - aus über 1.200 Bewertungen auf unabhängigen Bewertungsplattformen
Nina D.
25.04.2026 auf KennstDuEinen
5 von 5 Sternen
Die Leute bei der Proclient wissen absolut was sie tun. Wenn Hilfe gebraucht wird langt ein Anruf oder eine Nachricht auf WhatsApp langt und alles wird perfekt gelöst. Danke Jörg, danke Eugen, dass ihr seit Jahren für mich da seid. So ein Herz für Kunden ist leider eine Seltenheit geworden. Aus meiner Sicht die besten Versicherungsmakler in ganz Rheinland-Pfalz. Dicke Empfehlung!
"Samweiss"
09.06.2026 auf GoLocal
5 von 5 Sternen
Ich fühle mich bei der Firma wirklich immer willkommen. Auch wenn man keine neue Versicherung abschließt darf man immer auf einen Kaffee oder ein Eis vorbeikommen und mit seinem Berater connecten. Das macht für mich den Unterschied.
Jannik E.
August 2026 auf Google
5 von 5 Sternen
Ich hatte ein sehr informatives Gespräch bezüglich einer Anwartschaft zur privaten Krankenversicherung und einer Berufsunfähigkeitsversicherung mit Herrn Pommerening. Es wurde sich viel Zeit genommen und am Ende des Gespräches gab es keine offenen Fragen mehr.
Ihre Bau-Beratung in Bad Kreuznach
und ganz Rheinland-Pfalz
Seit über 25 Jahren beraten wir von Bad Kreuznach aus Mandanten in der gesamten Region - von Bingen über Mainz bis ins Nahetal und den Hunsrück. Sie entscheiden, wie wir uns treffen: persönlich in unserem Büro, bei Ihnen zu Hause, per Video oder am Telefon.

ProClient FINANZ GmbH
Adresse
Schwabenheimer Weg 60
55543 Bad Kreuznach
Telefon
Öffnungszeiten
Mo–Do 8:30–17:00 Uhr
Fr 8:00–13:00 Uhr
und nach Terminvereinbarung

Häufige Fragen zur Bauleistungsversicherung
Was ist versichert?
Unvorhergesehene Beschädigungen am entstehenden Bauwerk, etwa durch Starkregen, Sturm, Vandalismus oder Ungeschicklichkeit.
Was ist der Unterschied zur Bauherrenhaftpflicht?
Die Bauherrenhaftpflicht deckt Schäden, die Dritten entstehen. Die Bauleistungsversicherung deckt Schäden am eigenen Bauvorhaben.
Haftet nicht die Baufirma?
Für eigene Fehler ja. Bei Wetterschäden, Vandalismus oder unklarer Verantwortung bleibt der Schaden zunächst beim Bauherrn.
Ist Diebstahl gedeckt?
Fest verbaute Teile meist ja, loses Material und Werkzeug häufig nicht. Die Grenze steht in den Bedingungen.
Sind Eigenleistungen mitversichert?
Nur mit ausdrücklicher Vereinbarung. Der Wert der Eigenleistung gehört in die Bausumme.
Wie lange läuft der Vertrag?
Bis zur Fertigstellung. Verzögert sich der Bau, muss eine Verlängerung möglich sein.
Wann beginnt die Wohngebäudeversicherung?
In der Regel mit Bezugsfertigkeit. Der Übergang sollte lückenlos geplant werden.
Gilt der Schutz auch beim Umbau?
Ja, auch Sanierungen und Umbauten im Bestand können versichert werden.
Wer schließt den Vertrag ab?
In der Regel der Bauherr. Manche Bauverträge sehen einen Abschluss durch den Unternehmer vor. Das sollte geprüft werden.
Was kostet eine Beratung bei ProClient FINANZ?
Nichts. Unsere Beratung ist für Sie kostenfrei, unabhängig davon, ob Sie am Ende einen Vertrag abschließen.
Bin ich nach dem Gespräch zu etwas verpflichtet?
Nein. Das Gespräch ist unverbindlich. Sie bekommen unsere Einschätzung und entscheiden danach in Ruhe. Abschlussdruck gibt es bei uns nicht. Wir sind frei von Strukturvertrieb und Verkaufsquoten.
Beraten Sie auch außerhalb von Bad Kreuznach?
Ja. Wir beraten in ganz Rheinland-Pfalz persönlich vor Ort und bundesweit per Video oder Telefon.
