
FINANZIERUNG
Leasing
Unabhängige Beratung
in Bad Kreuznach
Leasing wirkt einfach: eine Rate, keine große Anzahlung, alle paar Jahre etwas Neues. Entscheidend sind aber die Punkte am Ende der Laufzeit: Restwert, Rückgabebewertung und Mehrkilometer. Dort entstehen die Kosten, mit denen niemand gerechnet hat.
Kostenlos & unverbindlich, auch wenn Sie am Ende nichts abschließen
4,98 • 1.200+ Bewertungen
25+
Jahre am Markt
6.000+
betreute Mandanten
100%
unabhängig
Wie Leasing funktioniert
Beim Leasing überlässt der Leasinggeber Ihnen ein Wirtschaftsgut zur Nutzung und bleibt dabei Eigentümer. Sie zahlen für die Nutzung, nicht für den Erwerb. Am Ende der Laufzeit steht Rückgabe, Verlängerung oder, wenn vereinbart, ein Kauf.
Es gibt zwei Grundformen. Beim Kilometerleasing ist eine Fahrleistung vereinbart, abgerechnet wird über Mehr- oder Minderkilometer. Beim Restwertleasing wird ein Wert am Laufzeitende angenommen, und für die Differenz zum tatsächlichen Wert haften Sie. Das ist der Punkt, an dem Restwertverträge gefährlich werden.
Steuerlich und bilanziell ist entscheidend, wem das Gut zugerechnet wird. Das richtet sich nach den Leasingerlassen und hängt unter anderem am Verhältnis von Grundmietzeit zur betriebsgewöhnlichen Nutzungsdauer. Für Betriebe ist das der eigentliche Unterschied zum Kredit, für Privatkunden ist es unerheblich.
Wichtige Infos auf einen Blick
Prinzip: Nutzung gegen Rate, Eigentum bleibt beim Leasinggeber
Zwei Grundformen: Kilometerleasing mit vereinbarter Fahrleistung, Restwertleasing mit Restwertrisiko
Typische Objekte: Fahrzeuge, Nutzfahrzeuge, Maschinen, IT, Medizin- und Praxistechnik
Für Betriebe: Raten in der Regel als Aufwand abzugsfähig, Bilanz bleibt unbelastet
Zurechnung: nach den Leasingerlassen, abhängig vom Verhältnis Grundmietzeit zu Nutzungsdauer
Kostenfallen: Restwert, Rückgabebewertung, Mehrkilometer, vorzeitige Beendigung
Unsere Aufgabe: Gesamtkosten über die Laufzeit rechnen und Leasing gegen Kredit und Mietkauf stellen

Geprüfte Inhalte von ProClient FINANZ bei Google bevorzugen
Das Internet ist überfüllt von gefährlichen Halbwahrheiten und KI-generierten Texten. Besonders beim Thema Versicherungen, Finanzierungen und Investment können schnell echte Schäden entstehen. Wählen Sie deshalb pro-client-finanz.de als bevorzugte Quelle aus, damit Ihnen bei Google bei relevanten Suchanfragen mehr geprüfte Inhalte der ProClient FINANZ angezeigt werden. So können Sie auf echtes, bewährtes Know-How setzen.
Leasingerlasse
Die steuerliche Zurechnung des Leasingguts richtet sich unter anderem danach, ob die Grundmietzeit zwischen 40 und 90 Prozent der betriebsgewöhnlichen Nutzungsdauer liegt. Maßgeblich ist der aktuelle Stand.
[Zahl prüfen]
Anteil der gewerblichen Fahrzeugzulassungen in Deutschland, die über Leasing erfolgen. Aktuelle Zahlen veröffentlicht das Kraftfahrt-Bundesamt.
[Betrag prüfen]
durchschnittliche Nachforderung bei der Rückgabebewertung eines Leasingfahrzeugs. Die Bewertung von Gebrauchsspuren ist der häufigste Streitpunkt.
Quelle: bitte ergänzen
„Leasing ist doch immer günstiger als Kaufen.“
Günstiger ist die Rate, nicht zwangsläufig die Gesamtrechnung. In der Leasingrate steckt der Werteverzehr des Objekts über die Laufzeit plus Zins und Marge. Wer dauerhaft least, zahlt dauerhaft Werteverzehr und besitzt am Ende nichts.
Dafür gibt es gute Gründe, aber sie sind andere: Planbarkeit, gleichbleibende Raten, keine Verwertung am Ende, bei Betrieben zusätzlich die bilanzielle und steuerliche Wirkung. Für Objekte mit schnellem technischen Wandel, etwa IT, ist das oft der passendere Weg.
Die ehrliche Antwort lautet deshalb: Es hängt vom Objekt und von der Nutzung ab. Wir stellen Leasing, Kredit und Mietkauf über die Gesamtkosten der Nutzungsdauer gegenüber, und manchmal ist der Kauf klar überlegen.
DIE VIER PUNKTE, DIE ENTSCHEIDEN
Vier Punkte, die über Ihren Leasingvertrag entscheiden
Der Zins ist das, was Sie zuerst sehen. Ob die Finanzierung am Ende trägt, entscheiden vier Punkte, die in keinem Vergleichsrechner auftauchen.
1
Kilometer- oder Restwertleasing
Beim Kilometerleasing kennen Sie Ihr Risiko: es hängt an der Fahrleistung. Beim Restwertleasing tragen Sie die Differenz zum tatsächlichen Wert am Laufzeitende, und die kennt heute niemand. Für die meisten Kunden ist Kilometerleasing die kalkulierbarere Wahl. Der wichtigste einzelne Punkt.
Prüfen wir bei jedem Angebot
2
Die Rückgabebewertung
Was als normale Gebrauchsspur gilt und was als Schaden abgerechnet wird, entscheidet über eine Nachforderung. Ein Vertrag mit klaren Bewertungsmaßstäben und die Dokumentation des Zustands bei Übernahme schützen hier wirksam.
Prüfen wir bei jedem Angebot
3
Mehrkilometer und Anpassung
Prüfen Sie den Satz für Mehrkilometer und ob Minderkilometer vergütet werden. Wichtig ist außerdem, ob die vereinbarte Fahrleistung während der Laufzeit angepasst werden kann, wenn sich die Nutzung ändert.
Prüfen wir bei jedem Angebot
4
Vorzeitige Beendigung
Ein Leasingvertrag ist auf die Laufzeit angelegt. Was bei Betriebsaufgabe, Verkauf oder verändertem Bedarf passiert und welche Ausgleichszahlung dann fällig wird, sollte vor der Unterschrift bekannt sein.
Prüfen wir bei jedem Angebot

Wofür Leasing typischerweise genutzt wird
Pkw und Firmenwagen
Der häufigste Fall. Entscheidend sind Fahrleistung, Rückgabebewertung und ob Versicherung und Wartung sinnvoll eingebunden sind.
Nutzfahrzeuge und Transporter
Hohe Laufleistungen und Aufbauten. Hier sind Aufbaubewertung und Wartungsvereinbarungen wichtiger als die Rate.
Maschinen und Produktionstechnik
Lange Nutzungsdauer und hohe Werte. Hier lohnt der Vergleich mit Mietkauf und Investitionsdarlehen besonders.
IT und Bürotechnik
Schneller technischer Wandel. Leasing passt hier gut, weil der Austausch nach wenigen Jahren ohnehin vorgesehen ist.
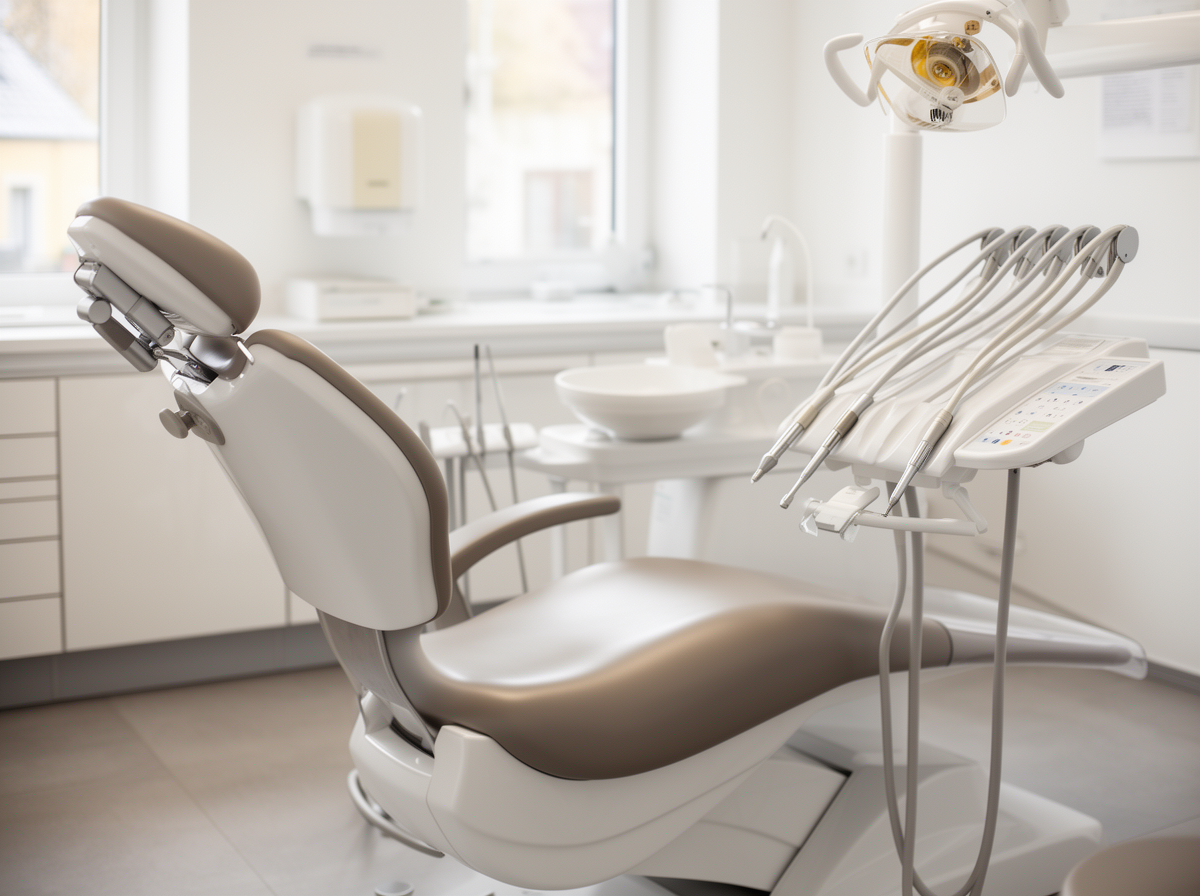
Praxis- und Medizintechnik
Hohe Anschaffungswerte bei begrenzter Nutzungsdauer. Wichtig sind Service- und Wartungsbausteine im Vertrag.
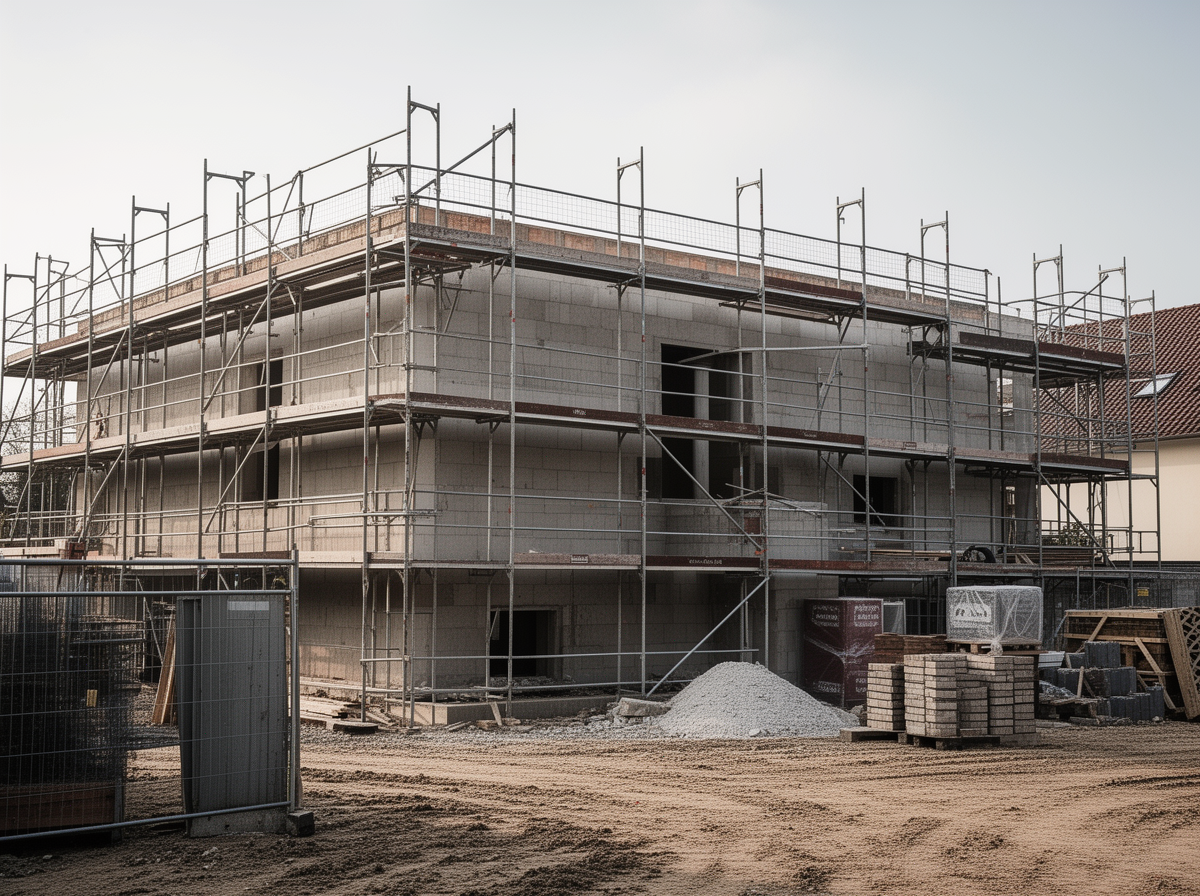
Bau- und Handwerksgeräte
Geräte im rauen Einsatz. Hier ist die Rückgabebewertung der kritische Punkt, gerade bei Gebrauchsspuren auf der Baustelle.
UNSERE DIFFERENZIERUNG
Die fünf häufigsten Fehler beim Abschluss
Woran scheitern Leasingverträge?
Vergleichen können Sie den Zins. Ob die Finanzierung trägt, entscheidet sich an Stellen, die kein Rechner abbildet.
1
Restwertleasing ohne Risikobewusstsein
der größte Fehler
Der angesetzte Restwert ist eine Annahme. Liegt der tatsächliche Wert am Ende darunter, zahlen Sie die Differenz. Ein hoher Restwert senkt die Rate und verlagert das Risiko auf Sie. Bei Kilometerleasing ist das Risiko dagegen von Anfang an bekannt.
2
Fahrleistung zu niedrig angesetzt
Eine niedrige Fahrleistung senkt die Rate und führt am Ende zu einer Nachzahlung für Mehrkilometer. Die realistische Schätzung ist billiger als die optimistische.
3
Zustand bei Übernahme nicht dokumentiert
Ohne Fotos und Protokoll lässt sich bei der Rückgabe schwer belegen, welche Spuren schon vorhanden waren. Diese Dokumentation kostet zehn Minuten und schützt wirksam.
4
Versicherung nicht abgestimmt
Leasinggeber verlangen in der Regel Vollkasko mit begrenztem Selbstbehalt. Zusätzlich ist bei Totalschaden die Lücke zwischen Wiederbeschaffungswert und Ablösewert relevant, die eine GAP-Deckung schließt.
5
Gesamtkosten nicht mit Kauf verglichen
Die Rate wird mit anderen Raten verglichen, nie mit den Kosten eines Kaufs über die gleiche Nutzungsdauer. Genau dieser Vergleich gehört vor die Entscheidung.
WARUM PROCLIENT FINANZ
Warum ProClient FINANZ beim Leasing
Wir sind unabhängige Finanz- und Versicherungsmakler in Bad Kreuznach. Beim Leasing rechnen wir die Gesamtkosten über die Nutzungsdauer und stellen sie Kredit und Mietkauf gegenüber, statt Raten zu vergleichen. Zusätzlich prüfen wir die Versicherungsseite, weil dort mit GAP-Deckung und Selbstbehalt echte Lücken entstehen können.
Echte Unabhängigkeit
Keine Beteiligung von Versicherern, kein Konzern im Hintergrund, keine Verkaufsquoten. Empfohlen wird, was passt, nicht, was am meisten Umsatz bringt.
Tür-Öffner-Produkte
Jede Gesellschaft hat Vorzeigetarife mit den besten Konditionen. Genau die nutzen wir.
Ein Ansprechpartner, ein Leben lang
Versicherung, Vermögen, Finanzierung und Steuern zusammengedacht. Wir melden uns, wenn sich etwas ändert.
Qualität statt Quantität
Frei von Strukturvertrieb und Abschlussdruck. Niedrige Fluktuation bedeutet für Sie, Ihr Berater ist in zehn Jahren noch da.

AUSGEZEICHNET & BEWERTET VON


So läuft Ihre Beratung ab
Kostenlos
Kein Verkaufsdruck
Unverbindlich
Unsere Beratung ist immer kostenlos - unabhängig davon, ob Sie am Ende etwas abschließen.
1
Unverbindliches Erstgespräch
Vor Ort in Bad Kreuznach, per Video oder Telefon. Sie schildern Ihre Situation, wir hören zu.
2
Objekt- und Nutzungsanalyse
Wir klären Objekt, geplante Nutzung, Dauer und steuerliche Situation und rechnen Leasing, Mietkauf und Kredit über die Gesamtkosten gegeneinander.
3
Empfehlung im Klartext
Eine überschaubare Auswahl, verständlich erklärt, mit allen Vor- und Nachteilen.
4
Betreuung danach
Wir bleiben Ihr Ansprechpartner, auch bei Anschlussfinanzierung und Änderungen.
4,98 von 5 - aus über 1.200 Bewertungen auf unabhängigen Bewertungsplattformen
Nina D.
25.04.2026 auf KennstDuEinen
5 von 5 Sternen
Die Leute bei der Proclient wissen absolut was sie tun. Wenn Hilfe gebraucht wird langt ein Anruf oder eine Nachricht auf WhatsApp langt und alles wird perfekt gelöst. Danke Jörg, danke Eugen, dass ihr seit Jahren für mich da seid. So ein Herz für Kunden ist leider eine Seltenheit geworden. Aus meiner Sicht die besten Versicherungsmakler in ganz Rheinland-Pfalz. Dicke Empfehlung!
"Samweiss"
09.06.2026 auf GoLocal
5 von 5 Sternen
Ich fühle mich bei der Firma wirklich immer willkommen. Auch wenn man keine neue Versicherung abschließt darf man immer auf einen Kaffee oder ein Eis vorbeikommen und mit seinem Berater connecten. Das macht für mich den Unterschied.
Jannik E.
August 2026 auf Google
5 von 5 Sternen
Ich hatte ein sehr informatives Gespräch bezüglich einer Anwartschaft zur privaten Krankenversicherung und einer Berufsunfähigkeitsversicherung mit Herrn Pommerening. Es wurde sich viel Zeit genommen und am Ende des Gespräches gab es keine offenen Fragen mehr.
Leasing in Bad Kreuznach
und ganz Rheinland-Pfalz
Seit über 25 Jahren beraten wir von Bad Kreuznach aus Mandanten in der gesamten Region - von Bingen über Mainz bis ins Nahetal und den Hunsrück. Sie entscheiden, wie wir uns treffen: persönlich in unserem Büro, bei Ihnen zu Hause, per Video oder am Telefon.

ProClient FINANZ GmbH
Adresse
Schwabenheimer Weg 60
55543 Bad Kreuznach
Telefon
Öffnungszeiten
Mo–Do 8:30–17:00 Uhr
Fr 8:00–13:00 Uhr
und nach Terminvereinbarung

Häufige Fragen zum Leasing
Was ist der Unterschied zwischen Kilometer- und Restwertleasing?
Beim Kilometerleasing ist eine Fahrleistung vereinbart, am Ende wird über Mehr- oder Minderkilometer abgerechnet. Ihr Risiko ist damit von Anfang an bekannt. Beim Restwertleasing wird ein Wert für das Laufzeitende angenommen, und Sie haften für die Differenz, wenn das Objekt weniger wert ist. Für die meisten Kunden ist Kilometerleasing die kalkulierbarere Wahl.
Ist Leasing günstiger als ein Kredit?
Die Rate ist häufig niedriger, die Gesamtkosten nicht zwangsläufig. In der Leasingrate steckt der Werteverzehr über die Laufzeit plus Zins und Marge, und am Ende gehört das Objekt nicht Ihnen. Für Betriebe kommen steuerliche und bilanzielle Effekte hinzu, die das Bild verändern können. Wir rechnen beide Wege über die Nutzungsdauer gegeneinander.
Wie wird Leasing steuerlich behandelt?
Bei betrieblicher Nutzung sind die Leasingraten in der Regel als Betriebsausgabe abzugsfähig, und das Objekt erscheint nicht in Ihrer Bilanz, solange es dem Leasinggeber zuzurechnen ist. Diese Zurechnung richtet sich nach den Leasingerlassen und hängt unter anderem am Verhältnis von Grundmietzeit zu betriebsgewöhnlicher Nutzungsdauer. Die konkrete Beurteilung gehört zum Steuerberater.
Was ist Mietkauf?
Eine Alternative zum Leasing, bei der das Objekt wirtschaftlich Ihnen zugerechnet wird. Sie aktivieren es in der Bilanz und schreiben es ab, die Raten teilen sich in Zins- und Tilgungsanteil. Am Ende gehört es Ihnen, ohne zusätzliche Kaufoption. Ob Leasing oder Mietkauf günstiger ist, hängt von Ihrer Steuer- und Bilanzsituation ab.
Welche Versicherung brauche ich für ein Leasingfahrzeug?
Leasinggeber verlangen in der Regel eine Vollkaskoversicherung mit begrenztem Selbstbehalt. Wichtig ist zusätzlich die GAP-Deckung: Bei Totalschaden oder Diebstahl zahlt die Kaskoversicherung den Wiederbeschaffungswert, der Leasinggeber verlangt aber den Ablösewert. Die Differenz tragen Sie ohne diese Deckung selbst. Wir prüfen diesen Punkt bei jedem Leasingfahrzeug.
Was passiert bei der Rückgabe?
Das Objekt wird begutachtet und der Zustand bewertet. Normale Gebrauchsspuren sind hinzunehmen, darüber hinausgehende Schäden werden abgerechnet, ebenso Mehrkilometer. Der häufigste Streitpunkt ist die Bewertung von Gebrauchsspuren. Deshalb empfehlen wir, den Zustand bei Übernahme und vor der Rückgabe zu dokumentieren und die Bewertungsmaßstäbe vorher im Vertrag zu prüfen.
Kann ich einen Leasingvertrag vorzeitig beenden?
Grundsätzlich ist er auf die vereinbarte Laufzeit angelegt. Eine vorzeitige Beendigung ist meist nur einvernehmlich und gegen Ausgleichszahlung möglich, teils ist eine Übernahme durch einen Dritten erlaubt. Weil sich betriebliche Situationen ändern, sollte diese Regelung vor der Unterschrift bekannt sein.
Lohnt Leasing auch privat?
Die steuerlichen Vorteile entfallen, es bleibt die Planbarkeit der Rate und der regelmäßige Wechsel. Ob sich das lohnt, ist eine reine Kostenrechnung über die Nutzungsdauer im Vergleich zum Kauf, gegebenenfalls mit Kredit. Häufig ist der Kauf eines Fahrzeugs, das lange genutzt wird, insgesamt günstiger. Wir rechnen es durch, statt pauschal zu urteilen.
Kann ich Wartung und Versicherung einschließen?
Ja, viele Anbieter bieten Full-Service-Pakete mit Wartung, Verschleiß, Reifen und teils Versicherung. Das macht die Kosten planbar und ist bei Flotten oft sinnvoll. Prüfen sollte man, was genau enthalten ist und wo Ausschlüsse liegen, weil der Umfang zwischen den Anbietern erheblich schwankt.
Was kostet eine Beratung bei ProClient FINANZ?
Nichts. Unsere Beratung ist für Sie kostenfrei, unabhängig davon, ob Sie am Ende einen Vertrag abschließen.
Bin ich nach dem Gespräch zu etwas verpflichtet?
Nein. Das Gespräch ist unverbindlich. Sie bekommen unsere Einschätzung und entscheiden danach in Ruhe. Abschlussdruck gibt es bei uns nicht. Wir sind frei von Strukturvertrieb und Verkaufsquoten.
Beraten Sie auch außerhalb von Bad Kreuznach?
Ja. Wir beraten in ganz Rheinland-Pfalz persönlich vor Ort und bundesweit per Video oder Telefon.
