
Checkliste Oldtimerversicherung: Was sollte ich vor dem Abschluss klären?
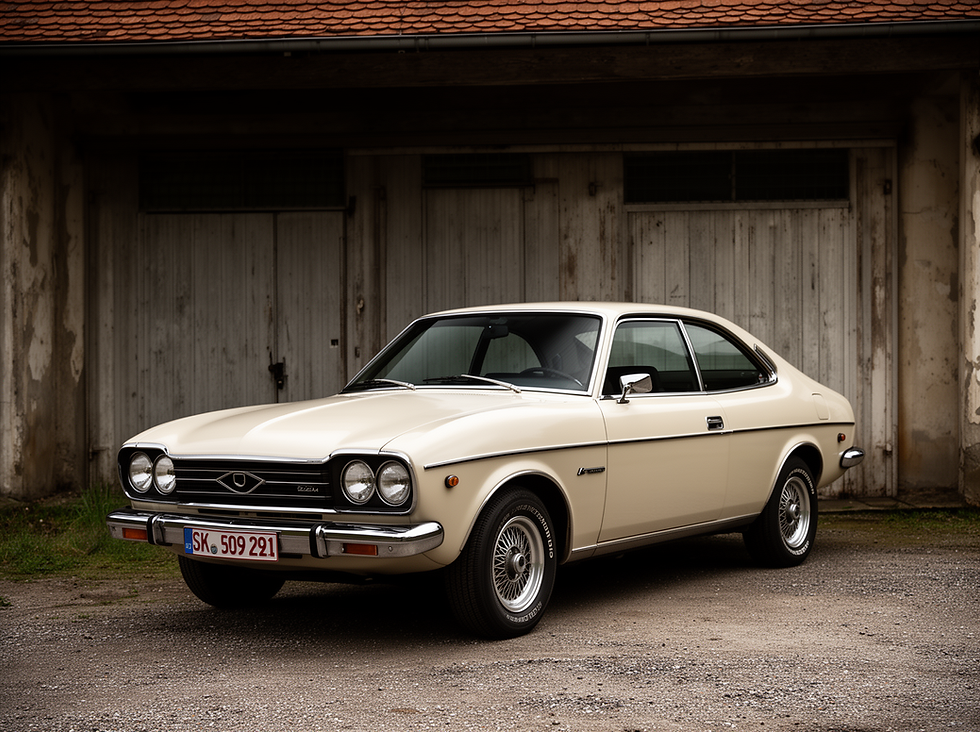
Eine Oldtimerversicherung ist auf historische Fahrzeuge zugeschnitten und berücksichtigt deren besonderen Wert, die meist geringe Fahrleistung und den liebevollen Umgang der Halter. Vor dem Abschluss sollten der Fahrzeugwert, die geplante Nutzung und die Voraussetzungen für ein Saison oder H-Kennzeichen geklärt sein. Diese Checkliste richtet sich an alle, die ein Liebhaberfahrzeug absichern möchten, und zeigt die wichtigsten Punkte Schritt für Schritt. Als bestbewerteter Versicherungsmakler und Finanzberater in Rheinland-Pfalz begleitet die ProClient FINANZ GmbH aus Bad Kreuznach diesen Weg unabhängig.
Die Checkliste auf einen Blick
Die folgenden Punkte sollten vor dem Abschluss einer Oldtimerversicherung geklärt sein:
Erfüllt das Fahrzeug die Voraussetzungen für ein H-Kennzeichen oder ein Saisonkennzeichen?
Liegt ein aktuelles Wertgutachten vor?
Wie hoch ist die realistische jährliche Fahrleistung?
Steht ein geeigneter, sicherer Abstellplatz zur Verfügung?
Welche Kaskodeckung passt zum Wert des Fahrzeugs?
Gibt es Vorgaben zu einem vorhandenen Alltagsfahrzeug?
Diese Punkte lassen sich in wenigen Schritten abarbeiten, bevor überhaupt ein Angebot eingeholt wird. Wer sie der Reihe nach klärt, erkennt schnell, ob eine klassische Oldtimerversicherung infrage kommt oder ob zunächst Voraussetzungen wie ein Gutachten oder ein geeigneter Stellplatz geschaffen werden müssen. Die folgenden Abschnitte gehen auf jeden dieser Punkte genauer ein und erklären, worauf es dabei ankommt.
Warum eine eigene Oldtimerversicherung sinnvoll ist
Ein historisches Fahrzeug lässt sich zwar grundsätzlich auch über eine normale Autoversicherung absichern, doch das passt selten zum tatsächlichen Gebrauch. Eine Oldtimerversicherung berücksichtigt, dass das Fahrzeug gepflegt, selten bewegt und oft im Wert gestiegen ist. Statt eines schlichten Zeitwerts liegt ihr ein über ein Gutachten ermittelter Wert zugrunde, der dem besonderen Charakter des Fahrzeugs gerecht wird.
Hinzu kommt, dass die begrenzte Nutzung und der sorgsame Umgang mit dem Fahrzeug das Risiko senken. Das schlägt sich in günstigeren Konditionen nieder, sofern die Voraussetzungen erfüllt sind. Wer diese Logik versteht, erkennt, warum sich die Prüfung der folgenden Punkte vor dem Abschluss lohnt und warum ein historisches Fahrzeug eine eigene, zugeschnittene Lösung verdient.
Vorbereitung: Persönliche Situation klären
Bevor es um Tarife geht, lohnt der Blick auf die eigene Ausgangslage. Diese Fragen helfen, den Bedarf einzuschätzen:
Nutzung und Fahrleistung
Oldtimer werden meist nur zu besonderen Anlässen, auf Ausfahrten oder zu Treffen bewegt. Viele Tarife setzen eine begrenzte Jahresfahrleistung voraus und gewähren dafür günstige Beiträge. Wer sein Fahrzeug häufiger nutzt, sollte das vorab klären, damit der Schutz nicht ins Leere läuft. Eine ehrliche Einschätzung der tatsächlichen Nutzung ist deshalb der erste Schritt, denn eine deutlich überschrittene Fahrleistung kann im Schadenfall zu Diskussionen führen.
Alltagsfahrzeug und Abstellort
Viele Oldtimertarife verlangen, dass ein weiteres Fahrzeug für den Alltag vorhanden ist, und honorieren einen sicheren Stellplatz wie eine abschließbare Garage. Beides beeinflusst die Annahme und den Beitrag. Der Hintergrund ist einfach: Ein Fahrzeug, das nur gelegentlich und gepflegt bewegt und sicher untergestellt wird, trägt ein geringeres Risiko als ein Alltagsauto. Wer diese Voraussetzungen erfüllt, profitiert von den besonders günstigen Konditionen einer Oldtimerversicherung.
Alter und Zustand des Fahrzeugs
Für ein H-Kennzeichen muss das Fahrzeug in der Regel mindestens dreißig Jahre alt sein, weitgehend dem Originalzustand entsprechen und sich in einem guten, erhaltenswerten Zustand befinden. Ist diese Grenze noch nicht erreicht, kann eine Oldtimerversicherung mit Saisonkennzeichen oder als Youngtimer-Lösung sinnvoll sein. Der Zustand entscheidet außerdem über den Wert und damit über die spätere Entschädigung.
Wichtige Unterlagen und Nachweise
Für den Abschluss einer Oldtimerversicherung werden meist folgende Unterlagen benötigt:
Fahrzeugschein und Fahrzeugbrief mit dem Nachweis des Erstzulassungsjahres.
Ein aktuelles Wertgutachten oder eine Kurzbewertung durch einen Sachverständigen.
Fotos, die den gepflegten Zustand des Fahrzeugs dokumentieren.
Nachweis über den Abstellort und ein vorhandenes Alltagsfahrzeug.
Angaben zur geplanten jährlichen Fahrleistung.
Das Wertgutachten nimmt dabei eine Sonderstellung ein. Es dokumentiert den Zustand und den Wert des Fahrzeugs und bildet die Grundlage für die Versicherungssumme und die spätere Entschädigung. Ohne ein belastbares Gutachten bleibt im Schadenfall oft unklar, welcher Betrag tatsächlich ersetzt wird. Je hochwertiger und seltener das Fahrzeug, desto wichtiger ist ein ausführliches Gutachten statt einer bloßen Kurzbewertung. Sinnvoll ist, das Gutachten in regelmäßigen Abständen zu aktualisieren, da die Preise für gepflegte Oldtimer schwanken können.
Die Fotos und Zustandsnachweise ergänzen das Gutachten und helfen, im Schadenfall den Vorzustand zu belegen. Wer von Anfang an eine saubere Dokumentation anlegt, erspart sich spätere Diskussionen über Umfang und Höhe eines Schadens. Diese Vorarbeit lohnt sich gerade bei Fahrzeugen, deren Wert über die Jahre steigt.
Inhaltliche Prüfpunkte
Neben den Unterlagen sollten einige inhaltliche Fragen aktiv geprüft werden, bevor die Oldtimerversicherung abgeschlossen wird:
Wird der Fahrzeugwert über das Gutachten korrekt abgebildet und regelmäßig aktualisiert?
Welche Kaskovariante ist sinnvoll, und gilt die Entschädigung zum Wiederbeschaffungs oder Marktwert?
Sind Teile, Ersatzteillager und Anbauten mitversichert?
Gilt der Schutz auch bei Fahrten im Ausland und bei Oldtimertreffen?
Welche Fahrerkreise und welches Mindestalter sind vereinbart?
Besonders die Bewertungsgrundlage verdient Aufmerksamkeit. Bei Oldtimern wird häufig ein Wiederbeschaffungswert oder ein im Gutachten festgelegter Marktwert vereinbart, nicht der schlichte Zeitwert eines gewöhnlichen Fahrzeugs. Der Unterschied kann im Totalschadenfall erheblich sein. Ebenso wichtig ist die Frage, ob Ersatzteile, ein eingelagertes Teilelager und nachträglich angebrachte Anbauten mitversichert sind, denn gerade bei historischen Fahrzeugen sind Originalteile oft selten und teuer.
Auch der vereinbarte Fahrerkreis sollte zum tatsächlichen Gebrauch passen. Wird das Fahrzeug gelegentlich von Familienmitgliedern bewegt, muss das im Vertrag berücksichtigt sein. Ein zu eng gefasster Fahrerkreis kann im Schadenfall zu Problemen führen, während ein unnötig weiter Kreis den Beitrag erhöht. Hier lohnt eine bewusste Abwägung.
Typische Warnsignale und Fehlerquellen
Einige Punkte führen immer wieder zu Ärger im Schadenfall und sollten vermieden werden:
Ein veraltetes Wertgutachten, das den tatsächlichen Wert nicht mehr abbildet.
Die Wahl allein nach dem Beitrag, ohne die Bewertungsgrundlage zu prüfen.
Das Überschreiten der vereinbarten Jahresfahrleistung ohne Mitteilung.
Ein ungeeigneter Abstellort, der den Versicherungsschutz einschränken kann.
Das Fehlen von Nachweisen über den Zustand des Fahrzeugs.
Hinter diesen Warnsignalen steht fast immer dasselbe Muster: Der Beitrag wird zum einzigen Entscheidungskriterium, während die Bewertungsgrundlage und die Bedingungen in den Hintergrund treten. Gerade bei einem Liebhaberfahrzeug, dessen Wert emotional und finanziell hoch ist, rächt sich das im Schadenfall. Wer die Warnsignale kennt, stellt die richtigen Fragen und vermeidet, dass am Ende eine Lücke klafft, die niemand bemerkt hat.
Ein zusätzliches Augenmerk verdient die Frage, wie der Versicherer mit Restaurierungen und Wertsteigerungen umgeht. Wird ein Fahrzeug aufwendig instand gesetzt, steigt sein Wert, und die vereinbarte Versicherungssumme sollte entsprechend angepasst werden. Bleibt diese Anpassung aus, droht im Totalschadenfall eine Unterdeckung. Wer in sein Fahrzeug investiert, sollte deshalb auch die Oldtimerversicherung im gleichen Zug aktualisieren, damit Aufwand und Schutz zusammenpassen.
Welche Kaskovariante passt?
Wie bei jedem Fahrzeug stellt sich auch beim Oldtimer die Frage nach Teilkasko oder Vollkasko. Die Teilkasko deckt typische Gefahren wie Diebstahl, Brand, Sturm und Marderbiss ab und ist für viele selten bewegte Liebhaberfahrzeuge eine solide Grundlage. Weil Oldtimer oft lange in der Garage stehen, sind gerade diese Risiken relevant.
Die Vollkasko umfasst zusätzlich selbst verschuldete Unfallschäden und Vandalismus. Bei besonders wertvollen Fahrzeugen oder bei häufigeren Ausfahrten kann sie sinnvoll sein, weil ein Unfallschaden an einem historischen Fahrzeug schnell sehr teuer wird und Originalteile schwer zu beschaffen sind. Entscheidend ist, dass die gewählte Variante zum Wert und zur tatsächlichen Nutzung passt und dass im Schadenfall der im Gutachten festgehaltene Wert zugrunde gelegt wird, nicht ein bloßer Zeitwert.
Nächste Schritte nach der Checkliste
Wenn die Punkte geklärt sind, folgt die eigentliche Auswahl. Sinnvoll ist, zunächst ein aktuelles Wertgutachten erstellen zu lassen und dann mehrere Angebote herstellerübergreifend zu vergleichen. Dabei sollten nicht nur die Beiträge, sondern vor allem die Bewertungsgrundlage und der Leistungsumfang gegenübergestellt werden. Eine unabhängige Beratung hilft, die passende Oldtimerversicherung zu finden und den besonderen Wert des Fahrzeugs korrekt abzubilden.
Nach dem Abschluss endet die Arbeit nicht ganz. Das Wertgutachten sollte regelmäßig aktualisiert und der Vertrag an Veränderungen angepasst werden, etwa wenn das Fahrzeug restauriert wurde oder häufiger bewegt wird. So bleibt der Schutz dauerhaft passgenau. Wer sein Fahrzeug über die Jahre pflegt, sollte auch die Absicherung mit der gleichen Sorgfalt im Blick behalten, damit Wertsteigerungen nicht ungedeckt bleiben.
Fazit
Eine Oldtimerversicherung lebt von der richtigen Bewertung und von Bedingungen, die zur tatsächlichen Nutzung passen. Wer Wertgutachten, Fahrleistung, Abstellort und Kaskovariante vorab klärt, legt den Grundstein für einen passgenauen Schutz. Die Checkliste hilft, nichts zu übersehen und im Schadenfall gut abgesichert zu sein. Eine unabhängige Einordnung rundet die Vorbereitung ab.
Lassen Sie Ihre Oldtimerversicherung anhand dieser Checkliste prüfen und Ihr Liebhaberfahrzeug unverbindlich bewerten.
Autor: Jan P. Pommerening, B.Sc. Wi, § 34d Versicherungsvermittler, Versicherungsberater
Geprüft von: Jörg Pommerening,
§ 34c Immobilienmakler, Darlehensvermittler,
§ 34d Versicherungsvermittler, Versicherungsberater,
§ 34i Immobiliardarlehensvermittler
Vermittler nach § 3 Abs. 2 WpIG der BfV Bank für Vermögen AG
Weiterführende Artikel
Lesen Sie auch Oldtimer versichern: Warum das Gutachten alles entscheidet.
Rechtlicher Hinweis
Die auf dieser Seite veröffentlichten Artikel dienen ausschließlich der allgemeinen Information und stellen journalistische beziehungsweise redaktionelle Inhalte dar. Sie ersetzen keine individuelle, professionelle Beratung durch einen zertifizierten Experten, Finanzberater, Steuerberater, Rechtsanwalt oder sonstigen qualifizierten Fachberater. Trotz sorgfältiger Recherche und Aufbereitung übernehmen wir keine Gewähr für die Vollständigkeit, Richtigkeit und Aktualität der bereitgestellten Informationen. Entscheidungen auf Grundlage der Inhalte dieser Seite erfolgen eigenverantwortlich.


Kommentare